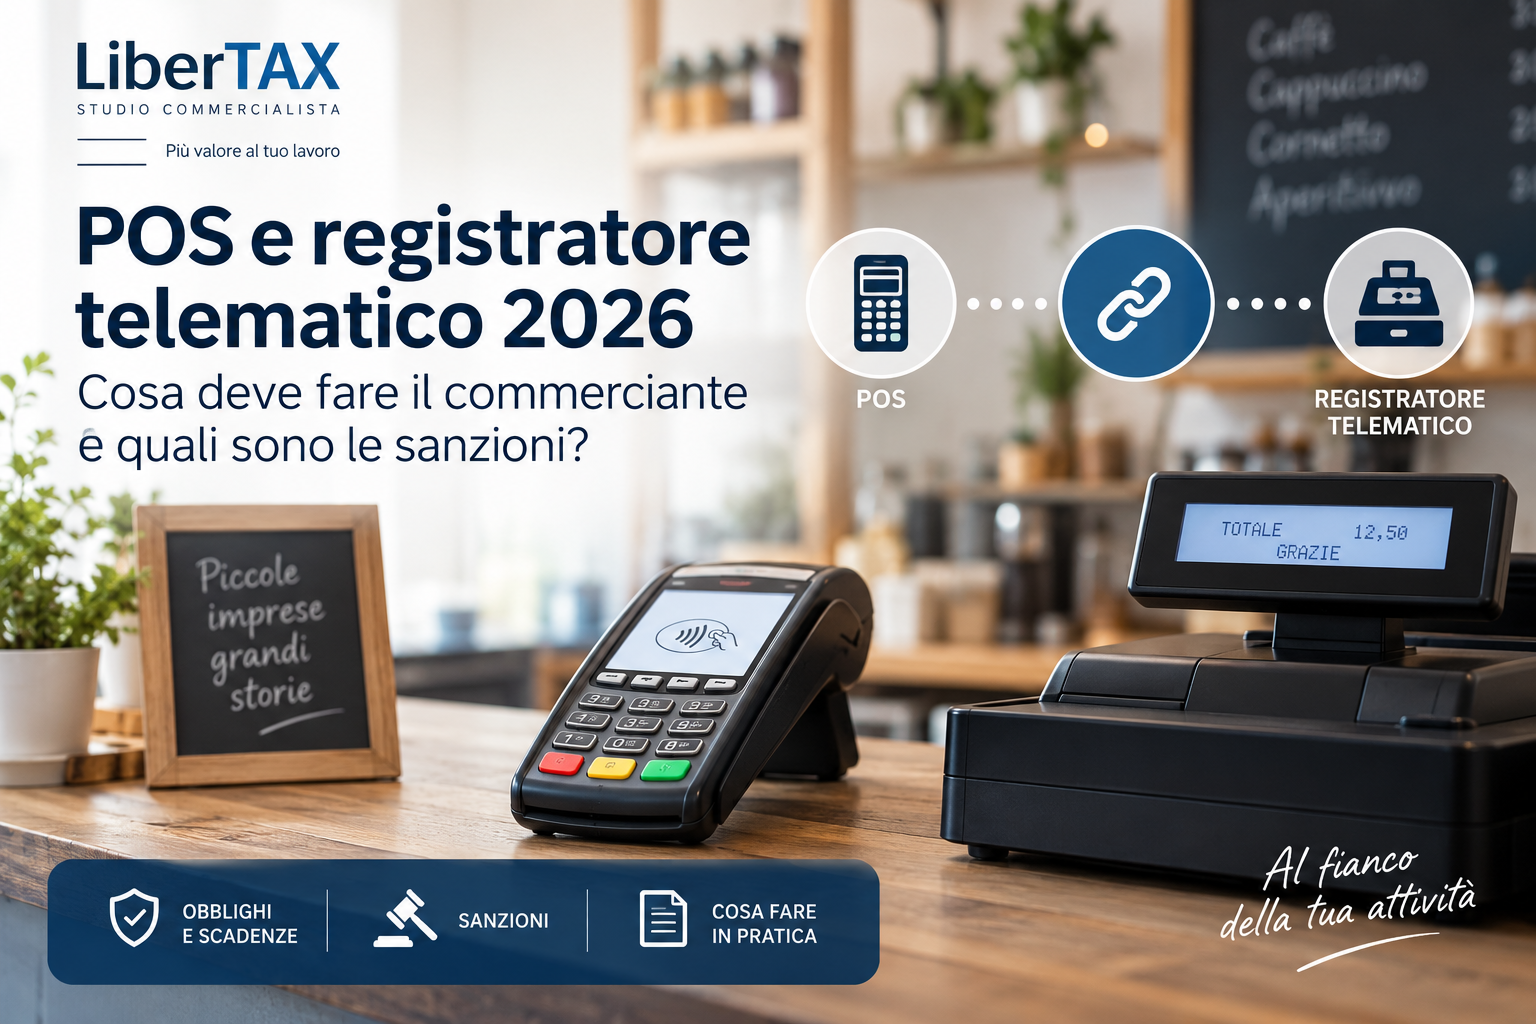
Dal 1° gennaio 2026 è operativo il nuovo obbligo di collegamento tra POS e registratore telematico. Vediamo in modo semplice cosa deve fare il commerciante, quali sono le scadenze e, soprattutto, quali sanzioni sono previste in caso di mancato adeguamento.
L’ obbligo è stato introdotto dalla Legge n. 207/2024 (Legge di Bilancio 2025), modificando l’articolo 2 del D.Lgs. n. 127/2015.
L’ obiettivo è permettere una maggiore integrazione tra i dati relativi ai corrispettivi dichiarati dall’esercente e quelli relativi ai pagamenti elettronici ricevuti.
POS e registratore telematico devono essere collegati fisicamente?
No.
Questo è uno degli aspetti che ha generato maggiore confusione.
Il commerciante non deve necessariamente collegare con un cavo il POS al registratore di cassa e il nuovo obbligo non comporta automaticamente la necessità di acquistare un nuovo POS o un nuovo registratore telematico.
Il collegamento previsto dalla normativa è infatti un collegamento logico, effettuato tramite le funzionalità messe a disposizione dall’ Agenzia delle Entrate nell’ area riservata “Fatture e Corrispettivi”.
L’ esercente deve quindi verificare che lo strumento utilizzato per accettare i pagamenti elettronici risulti correttamente associato allo strumento con cui vengono certificati i corrispettivi.
L’ operazione può essere effettuata anche tramite un intermediario abilitato.
Chi deve effettuare il collegamento POS-registratore telematico?
L’ adempimento interessa principalmente commercianti ed esercenti che certificano i propri incassi attraverso un registratore telematico o altro strumento previsto dalla normativa e che accettano pagamenti elettronici.
Ad esempio:
- negozi e attività commerciali;
- bar e ristoranti;
- parrucchieri e centri estetici;
- attività artigianali con vendita al pubblico;
- altre attività che trasmettono telematicamente i corrispettivi.
Particolare attenzione deve essere prestata da chi utilizza più di un POS oppure ha cambiato banca, gestore o strumento di pagamento nel corso dell’anno.
Quali sono le scadenze nel 2026?
Per gli strumenti di pagamento che risultavano già attivi nel mese di gennaio 2026, il termine per effettuare il collegamento era fissato al 20 aprile 2026.
Pertanto, oggi tale termine è già trascorso.
Chi utilizzava già il POS a gennaio e non è sicuro che l’associazione sia stata effettuata dovrebbe quindi verificare quanto prima la propria posizione.
Per i POS attivati successivamente, così come in caso di variazioni dei dati, l’ Agenzia delle Entrate ha previsto specifiche finestre temporali.
Il collegamento deve essere effettuato a partire dal sesto giorno e fino all’ ultimo giorno del secondo mese successivo a quello in cui viene attivato il nuovo strumento di pagamento o viene effettuata la variazione.
Ad esempio, in caso di attivazione di un nuovo POS nel mese di settembre 2026, l’ adempimento dovrà essere effettuato nella finestra prevista nel mese di novembre.
Mancato collegamento POS e registratore telematico: quali sono le sanzioni?
Questo è probabilmente l’ aspetto più importante della nuova disciplina.
Il legislatore non ha considerato il collegamento POS-registratore telematico come un semplice adempimento tecnico, ma ha previsto specifiche conseguenze sanzionatorie in caso di mancato adeguamento.
Per la violazione degli obblighi di collegamento tra lo strumento utilizzato per i pagamenti elettronici e quello utilizzato per la certificazione dei corrispettivi trova applicazione la sanzione amministrativa da 1.000 a 4.000 euro, prevista dall’ articolo 11, comma 2-quinquies, del D.Lgs. n. 471/1997.
La Legge di Bilancio 2025 ha infatti esteso espressamente questa sanzione anche ai casi di mancato collegamento dello strumento hardware o software attraverso il quale vengono accettati i pagamenti elettronici.
Ma non è l’ unica conseguenza da considerare.
La normativa ha esteso anche il sistema delle sanzioni accessorie previsto dall’articolo 12 del D.Lgs. n. 471/1997.
In particolare, in presenza delle condizioni previste dalla legge, può trovare applicazione anche la sospensione della licenza o dell’ autorizzazione all’ esercizio dell’ attività, oppure la sospensione dell’esercizio dell’ attività stessa.
Si tratta quindi di un adempimento che non dovrebbe essere sottovalutato, soprattutto dalle attività che utilizzano più POS o che hanno effettuato variazioni nel corso del 2026.
Cosa deve fare oggi un commerciante?
La verifica è abbastanza semplice.
Un commerciante dovrebbe innanzitutto controllare quanti POS utilizza effettivamente e verificare che ciascuno degli strumenti interessati risulti correttamente associato al registratore telematico o allo strumento utilizzato per certificare i corrispettivi.
Particolare attenzione è necessaria se:
- il POS era già attivo a gennaio 2026 e non è stata verificata l’ associazione;
- nel corso del 2026 è stato attivato un nuovo POS;
- è stato aggiunto un secondo POS;
- è stata cambiata banca o società che fornisce il servizio di pagamento;
- sono intervenute variazioni nei dati degli strumenti utilizzati.
Considerato il sistema sanzionatorio previsto, in caso di dubbio è preferibile verificare la posizione prima di attendere un eventuale controllo.
Hai un’attività commerciale ?
LiberTAX assiste commercianti, professionisti e imprese nella gestione degli adempimenti fiscali e contabili.
Se hai un negozio o un’attività commerciale e non sai se il collegamento tra POS e registratore telematico è stato effettuato correttamente, oppure hai cambiato o aggiunto un POS nel corso del 2026, puoi contattare il nostro studio per verificare la tua posizione.
Articolo aggiornato a settembre 2026. Le informazioni hanno carattere generale e non sostituiscono l’analisi della singola posizione.
Riferimenti normativi
Legge 30 dicembre 2024, n. 207, art. 1, commi 74-77;
D.Lgs. 5 agosto 2015, n. 127, art. 2;
D.Lgs. 18 dicembre 1997, n. 471, artt. 11 e 12;
Provvedimento del Direttore dell’Agenzia delle Entrate n. 424470 del 31 ottobre 2025.