Quali spese può dedurre un professionista nel 2026? Dal computer allo studio in casa, dall’auto alla formazione professionale: vediamo le principali regole fiscali per avvocati, medici, psicologi, architetti, ingegneri e altri liberi professionisti, con alcuni esempi pratici e i documenti da conservare in caso di controllo.
Aggiornato a settembre 2026
Quando si lavora con Partita IVA una delle domande più frequenti è: “Questa spesa la posso scaricare?”
La risposta non dipende soltanto dal tipo di acquisto. In linea generale, per un professionista in regime ordinario occorre verificare che la spesa sia effettivamente sostenuta nell’esercizio dell’attività professionale e rispettare le eventuali limitazioni previste dalla normativa.
Il principio generale dell’art. 54 del TUIR prevede infatti che il reddito di lavoro autonomo sia determinato considerando i compensi percepiti e le spese sostenute nell’esercizio dell’attività, salvo le specifiche regole previste per determinate categorie di costi.
Quali spese può dedurre un professionista nel 2026?
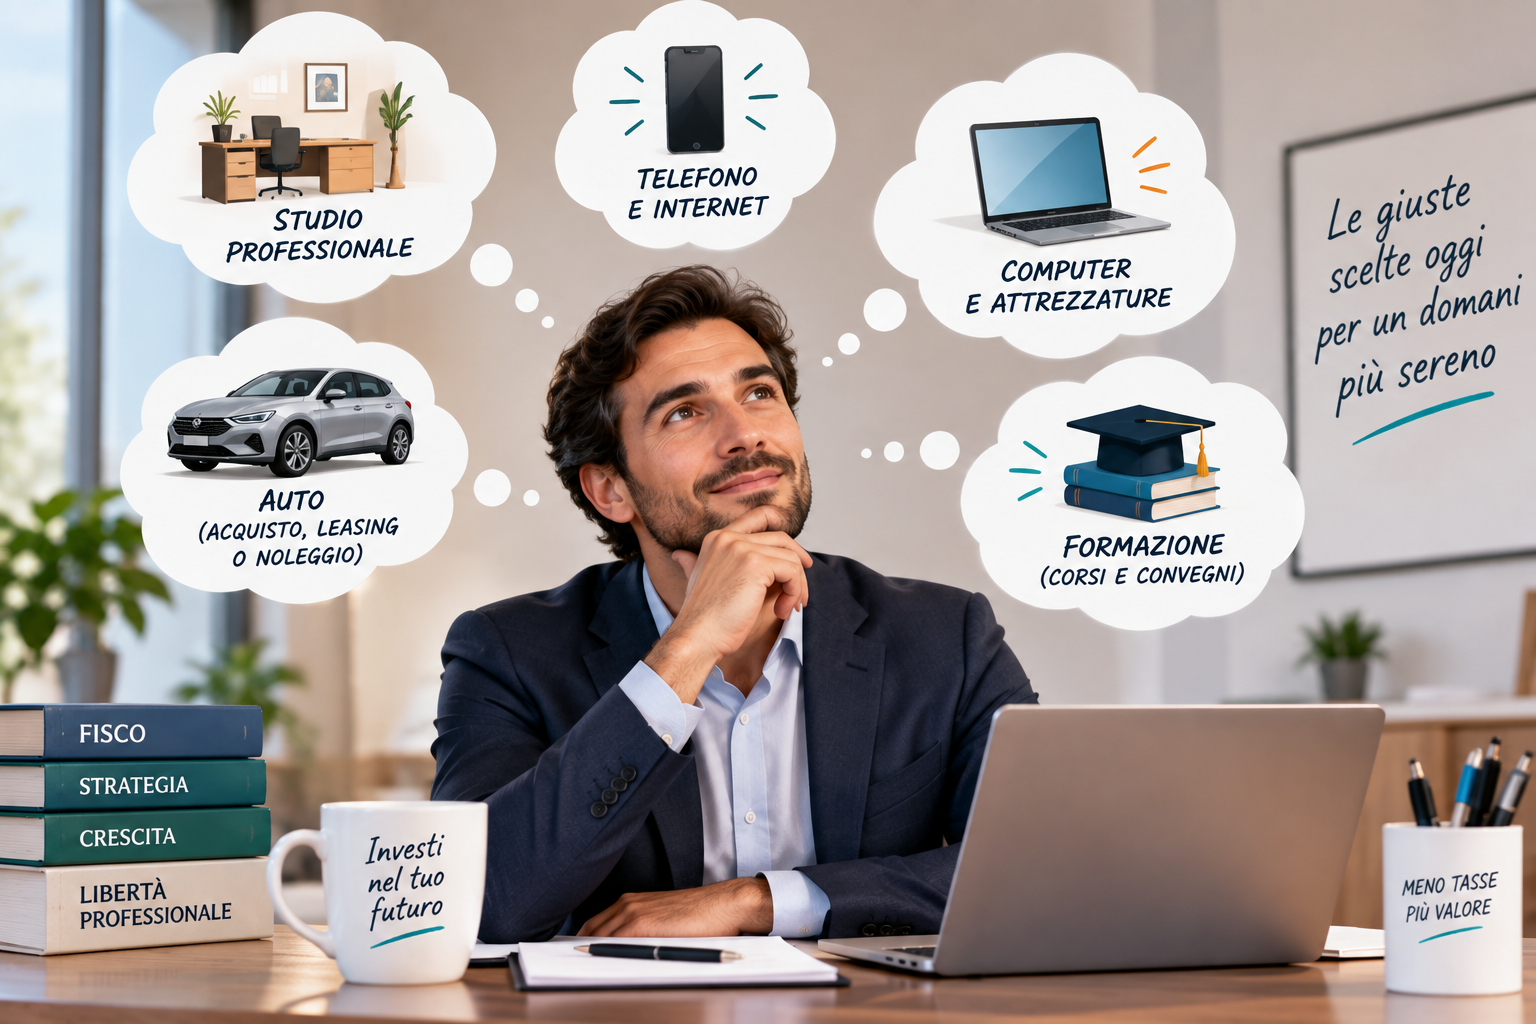
Tra le spese che, se inerenti all’attività e correttamente documentate, possono assumere rilevanza fiscale troviamo ad esempio:
- computer, monitor e altre attrezzature professionali;
- software, programmi e servizi digitali;
- telefono e connessione internet;
- assicurazione professionale;
- affitto e spese dello studio;
- corsi di formazione, master, convegni e congressi;
- spese per collaboratori e dipendenti;
- auto e relative spese, nei limiti previsti dalla legge;
- alcune spese di viaggio, vitto e alloggio.
Non significa però che tutte queste spese siano sempre deducibili al 100%.
Per alcune categorie il legislatore stabilisce percentuali e limiti specifici.
Vediamo alcuni dei casi più interessanti.
Computer, tablet e strumenti professionali
Un computer utilizzato per lavorare è il classico esempio di bene strumentale.
Per i beni strumentali il TUIR prevede generalmente la deduzione attraverso quote di ammortamento. Per i beni con costo unitario non superiore a 516,40 euro è invece consentita la deduzione integrale della spesa nel periodo d’imposta in cui viene sostenuta.
Esempio: un architetto acquista un monitor professionale del costo di 450 euro. Se ricorrono i requisiti fiscali, il costo può essere dedotto integralmente nell’anno. Se acquista invece un’attrezzatura di valore superiore, occorrerà normalmente applicare le regole dell’ammortamento.
Naturalmente, quando un bene viene utilizzato anche per finalità personali possono entrare in gioco specifiche limitazioni.
Telefono e strumenti di comunicazione: quanto si deduce?
Per le apparecchiature terminali utilizzate per i servizi di comunicazione , il TUIR stabilisce una deducibilità pari all’80% per quote di ammortamento, canoni di locazione anche finanziaria o noleggio e relative spese di impiego e manutenzione.
Quindi la formula generica “telefono deducibile al 100% perché lo uso per lavoro” non è corretta.
Anche il trattamento dell’IVA deve essere valutato separatamente: deducibilità del costo ai fini delle imposte sui redditi e detraibilità IVA sono infatti due questioni differenti.
Formazione professionale: corsi, master e convegni
Questa è una delle agevolazioni più interessanti per i professionisti.
Le spese per master, corsi di formazione e aggiornamento professionale, convegni e congressi, comprese le relative spese di viaggio e soggiorno, sono integralmente deducibili entro un limite complessivo annuo di 10.000 euro.
Esempio: un avvocato sostiene 3.000 euro per un master di specializzazione e 800 euro per partecipare a un congresso professionale. Se le spese rispettano i requisiti previsti, rientrano nel limite annuale stabilito dalla normativa.
Studio professionale: in casa, in affitto o di proprietà?
Il trattamento fiscale dello studio cambia a seconda che il professionista lavori da casa, in uno studio esterno in affitto oppure in un immobile di proprietà.
Studio in casa – uso promiscuo
Se l’abitazione viene utilizzata sia per vivere sia per lavorare, il TUIR prevede, a determinate condizioni, la deduzione del 50% della rendita catastale se l’immobile è di proprietà oppure del 50% del canone se l’abitazione è realmente presa in affitto. La regola vale a condizione che il professionista non disponga, nello stesso Comune, di un altro immobile utilizzato esclusivamente per l’attività. Anche alcune spese relative all’immobile seguono specifiche regole di deducibilità.
Esempio: una psicologa vive in un appartamento in affitto a 1.000 euro al mese e utilizza una stanza anche come studio. Se ricorrono le condizioni previste, può rilevare fiscalmente il 50% del canone, quindi 500 euro al mese.
Studio esterno in affitto
Se invece il professionista affitta un ufficio utilizzato esclusivamente per l’attività, non si applica la limitazione del 50% prevista per l’uso promiscuo. Il canone è un costo professionale e segue le ordinarie regole di deducibilità.
Studio esterno di proprietà
Se il professionista acquista un immobile destinato esclusivamente a studio, la situazione è diversa: il prezzo di acquisto dell’immobile non va trattato come il costo di un normale bene strumentale, come un computer o un’attrezzatura. Gli immobili dei professionisti seguono infatti una disciplina fiscale specifica; anche manutenzioni e altri costi collegati devono essere valutati secondo le relative regole.
In sintesi, lavorare da casa, affittare uno studio o acquistarlo può produrre conseguenze fiscali molto diverse. Per questo, soprattutto prima di acquistare un immobile o sottoscrivere un contratto di locazione, è utile valutarne preventivamente il trattamento fiscale.
Riferimento normativo: artt. 54 e 54-quinquies del TUIR (DPR 917/1986), nella formulazione vigente nel 2026.
Auto del professionista: acquisto, leasing o noleggio?
Per il professionista in regime ordinario, le spese relative all’autovettura utilizzata nell’attività sono generalmente deducibili al 20%, limitatamente a un solo veicolo nel caso di attività esercitata individualmente.
La percentuale è la stessa, ma cambia il modo in cui viene determinato il costo fiscalmente rilevante.
Acquisto dell’auto. Il costo massimo fiscalmente riconosciuto per un’autovettura è 18.075,99 euro. Su tale importo si applica la deducibilità del 20%, attraverso le quote di ammortamento.
Esempio: un avvocato acquista un’auto da 30.000 euro. Il limite fiscale non è 30.000 euro ma 18.075,99 euro. Complessivamente, quindi, il costo potenzialmente deducibile è il 20% di 18.075,99 euro, cioè circa 3.615 euro, distribuito però negli anni secondo le regole dell’ammortamento.
Leasing. Anche per il leasing si applica il 20%, ma non è corretto dire semplicemente che si deduce il 20% di tutti i canoni pagati. L’art. 164 stabilisce che bisogna tenere conto del costo sostenuto dalla società di leasing per acquistare l’auto e rapportarlo al limite fiscale di 18.075,99 euro.
Esempio semplificato: la società di leasing acquista l’auto per 30.000 euro e il professionista paga 8.000 euro di canoni nell’anno. Poiché il valore dell’auto supera 18.075,99 euro, prima bisogna ridurre proporzionalmente i canoni:
18.075,99 ÷ 30.000 × 8.000 = 4.820,26 euro
Su questo importo si applica il 20%:
4.820,26 × 20% = circa 964 euro deducibili.
È un esempio volutamente semplificato: nella pratica vanno considerati struttura del contratto, durata, eventuali componenti finanziarie e altri elementi.
Noleggio. Qui il meccanismo è diverso. Per l’autovettura presa a noleggio, l’art. 164 prevede un tetto massimo fiscalmente rilevante di 3.615,20 euro all’anno per il puro costo di noleggio. Anche su questo limite si applica il 20%.
Esempio: uno psicologo paga 6.000 euro l’anno per il noleggio dell’auto. Il limite fiscalmente rilevante è 3.615,20 euro:
3.615,20 × 20% = 723,04 euro deducibili nell’anno.
Attenzione però ai contratti di noleggio a lungo termine “full service”: se il contratto distingue correttamente il canone relativo all’auto dai servizi accessori (manutenzione, assistenza ecc.), questi ultimi devono essere analizzati separatamente. Non è quindi corretto applicare automaticamente il tetto di 3.615,20 euro all’intera fattura senza guardare come è composto il contratto.
Quale conviene?
Non esiste una soluzione fiscalmente migliore in assoluto. Acquisto, leasing e noleggio sono tutti soggetti alla limitazione del 20% per il professionista, ma cambiano i limiti e le modalità con cui il costo viene riconosciuto fiscalmente.
Attenzione ai pagamenti: nel 2026 la tracciabilità conta ancora di più
Un’altra novità da non trascurare riguarda la modalità di pagamento di determinate spese.
La disciplina vigente collega in diverse fattispecie la deducibilità alla tracciabilità del pagamento. Ad esempio, per le spese di rappresentanza il TUIR richiede il pagamento mediante versamento bancario o postale oppure altri sistemi di pagamento ammessi.
Anche la disciplina di alcune spese di vitto, alloggio, viaggio e trasporto è stata modificata negli ultimi interventi normativi, prevedendo specifiche condizioni legate ai pagamenti tracciabili.
Per questo nel 2026 è ancora più importante non limitarsi a chiedersi “la fattura ce l’ho?”, ma verificare anche come è stata pagata la spesa.
E se il professionista è in regime forfettario?
Qui cambia completamente il ragionamento.
Il professionista in regime forfettario non determina normalmente il proprio reddito sottraendo analiticamente computer, auto, telefono, affitto e altre spese professionali.
Il reddito viene determinato applicando ai compensi il coefficiente di redditività previsto per l’attività.
Quindi un professionista forfettario che acquista un computer da 2.000 euro non deduce normalmente quei 2.000 euro dai compensi secondo le regole appena descritte per il regime ordinario.
È una distinzione fondamentale quando si confronta la convenienza tra regime forfettario e regime ordinario.
Riferimenti normativi
DPR 917/1986 (TUIR), artt. 54, 54-quinquies, 54-septies e 164; D.Lgs. 192/2024, art. 5; DPR 600/1973, art. 43.
Sei un professionista e vuoi verificare quali spese puoi dedurre?
LiberTAX – Studio Commercialista a Roma assiste professionisti nella gestione fiscale e contabile della propria attività.
Se sei un avvocato, medico, psicologo, architetto, ingegnere, consulente o altro libero professionista, possiamo aiutarti a valutare il corretto trattamento fiscale delle spese della tua attività e a pianificare preventivamente gli acquisti più importanti.
Articolo aggiornato a settembre 2026. Il contenuto ha finalità informativa generale e non sostituisce l’analisi della singola posizione fiscale.